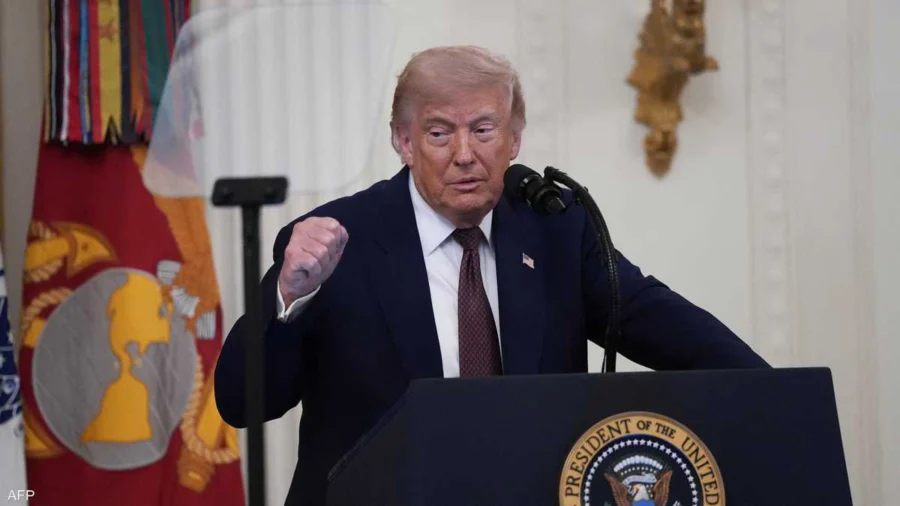
تواجه الرسوم الجمركية الجديدة التي فرضتها إدارة الرئيس الأمريكي دونالد ترامب تحديات قانونية متصاعدة، في ظل توقعات خبراء التجارة بإمكانية إبطالها أمام المحاكم، على غرار الرسوم العالمية السابقة التي ألغتها المحكمة العليا الأمريكية، وهو ما يهدد أحد أبرز محاور الأجندة التجارية للإدارة الأمريكية.
وفرضت إدارة ترامب، الجمعة، رسومًا جمركية واسعة على واردات قادمة من أكثر من 80 دولة، مبررة القرار بعدم اتخاذ تلك الدول إجراءات كافية لمنع استخدام ممارسات العمل القسري. وتشمل الرسوم شركاء تجاريين يمثلون نحو 99.4% من حجم التجارة الأمريكية.
واعتمدت الإدارة الأمريكية في فرض هذه الرسوم على المادة 301 من قانون التجارة لعام 1974، التي تمنح الحكومة صلاحية فرض تعريفات جمركية على الواردات ردًا على ما تعتبره ممارسات تجارية غير عادلة.
ورغم استخدام المادة 301 في إدارات أمريكية سابقة، بما في ذلك خلال الولاية الأولى للرئيس ترامب في النزاع التجاري مع الصين، يرى خبراء قانونيون أن توظيفها بالشكل الحالي يمثل توسعًا غير مسبوق في نطاق صلاحياتها.
وقال بيتر هاريل، الباحث الزائر في معهد القانون الاقتصادي الدولي التابع لمركز القانون بجامعة جورجتاون، إن المادة 301 لم تُصمم لمنح الرئيس سلطة إعادة صياغة جدول الرسوم الجمركية بالكامل أو فرض تعريفات دائمة، مؤكدًا أن هذا الاستخدام قد يكون عرضة للإلغاء أمام القضاء.
ويبدو أن إدارة ترامب تتجه إلى توسيع الاعتماد على المادة 301، بعدما أعلن الرئيس الأمريكي بدء تحقيق جديد ضد الاتحاد الأوروبي على خلفية الغرامات المفروضة على شركات التكنولوجيا الأمريكية الكبرى، كما استخدمت الإدارة المادة نفسها لفرض رسوم بنسبة 25% على الواردات البرازيلية، إلى جانب التلويح بفرض رسوم تصل إلى 50% على بعض السلع الكندية.
وفي المقابل، بدأت المواجهة القضائية بالفعل، إذ رفعت شركتان أمريكيتان دعوى أمام محكمة التجارة الدولية الأمريكية، معتبرتين أن الإدارة تستخدم المادة 301 كوسيلة لإعادة تطبيق نظام التعريفات الجمركية العالمية الذي سبق أن أبطلته المحكمة.
وأوضحت الدعوى أن الرسوم الجديدة دخلت حيز التنفيذ بالتزامن مع انتهاء العمل بمجموعة أخرى من الرسوم التي فرضها ترامب سابقًا بموجب المادة 122 من قانون التجارة لعام 1974، والتي كانت محددة بمدة زمنية وانتهت صلاحيتها.
وكانت المحكمة العليا الأمريكية قد قضت في وقت سابق بعدم أحقية الإدارة في استخدام قانون سلطات الطوارئ الاقتصادية الدولية (IEEPA) لفرض تعريفات جمركية أحادية على معظم دول العالم، معتبرة أن القانون لا يمنح الرئيس هذه الصلاحيات، وهو ما فتح الباب أمام موجة جديدة من الطعون القانونية ضد سياسات الرسوم الجمركية.